

BATAM, HalloPost.com – Praktik pembiayaan mandiri (Leasing Lokal) pada bisnis sepeda motor bekas di Kota Batam diduga masih berlangsung meski persoalan legalitas kegiatan pembiayaan tersebut telah menjadi perhatian Otoritas Jasa Keuangan (OJK) dan Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI).
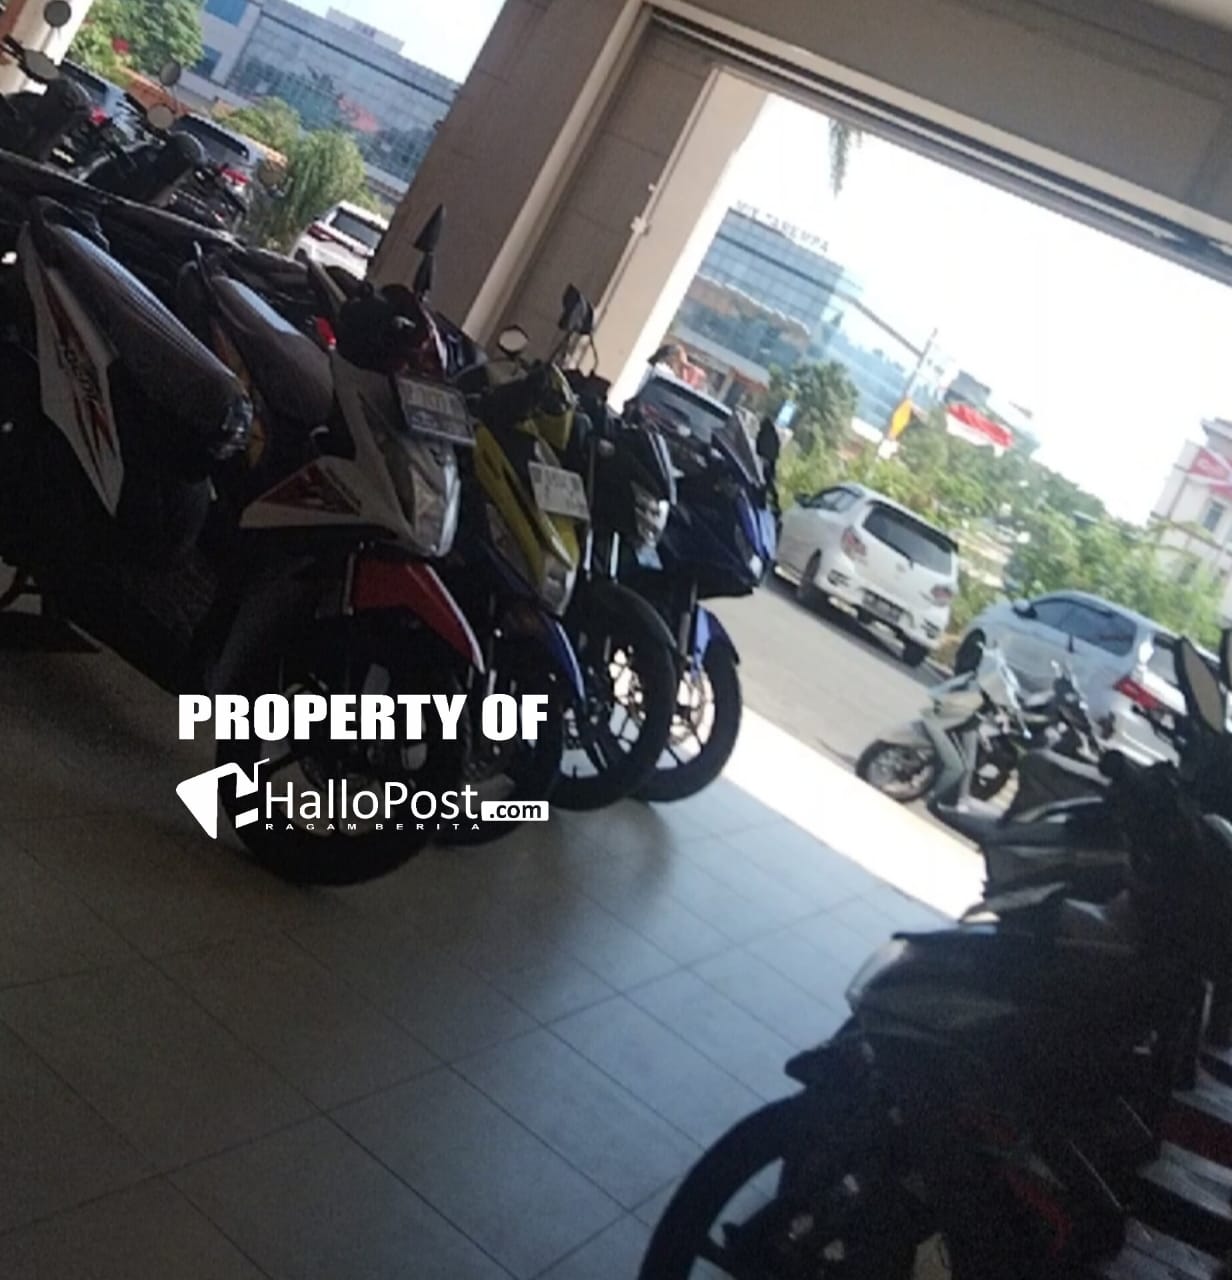
Temuan terbaru HalloPost di sejumlah dealer motor bekas menunjukkan masih adanya pelaku usaha yang menawarkan skema pembiayaan secara angsuran kepada konsumen sekaligus menjalankan pembiayaan secara mandiri. Dalam praktiknya, konsumen tetap datang ke dealer untuk membayar cicilan kendaraan, mengambil Buku Pemilik Kendaraan Bermotor (BPKB), maupun melakukan pelunasan.
Temuan tersebut menjadi sorotan, sebelumnya, OJK Provinsi Kepulauan Riau telah menyatakan bahwa kegiatan pembiayaan harus dilihat berdasarkan karakteristik model bisnis, mekanisme transaksi dan ketentuan peraturan perundang-undangan yang berlaku. OJK juga menegaskan tidak semua transaksi angsuran secara otomatis merupakan kegiatan usaha sektor jasa keuangan yang wajib memperoleh izin OJK. Namun, apabila karakteristik kegiatan tersebut masuk dalam kegiatan jasa keuangan yang diwajibkan berizin, maka aspek legalitas menjadi persoalan penting.
Dalam pemberitaan sebelumnya, Kepala OJK Kepri Sinar Danandjaya menjelaskan bahwa apabila suatu badan usaha secara berkelanjutan memberikan pembiayaan atau penyediaan dana kepada masyarakat untuk memperoleh keuntungan, kegiatan tersebut dapat menjadi objek pengaturan dan perizinan OJK sesuai ketentuan sektor jasa keuangan.
Hasil penelusuran lapangan HalloPost menunjukkan aktivitas pembiayaan mandiri tersebut belum sepenuhnya berhenti.
Sejumlah pelaku usaha yang ditemui HalloPost mengakui bahwa belakangan ini terdapat pemeriksaan yang dilakukan aparat kepolisian terhadap pelaku usaha pembiayaan motor bekas di Batam. Salah seorang sumber yang mengetahui aktivitas tersebut menyebut pemeriksaan dilakukan oleh tim Direktorat Reserse Kriminal Khusus (Ditreskrimsus) Polda Kepri.
Menariknya, sumber HalloPost menyebut terdapat perubahan pola pemasaran setelah adanya pemeriksaan. Dealer yang sebelumnya secara terbuka memasang spanduk menawarkan gadai BPKB dan kredit sepeda motor disebut mulai mengubah tampilan usahanya dengan menggunakan konsep rental kendaraan.
“Sebelum adanya pemeriksaan, spanduk di depan besar-besar tulisannya menerima gadai BPKB dan kredit sepeda motor, sekarang sudah tidak boleh lagi,” ujar sumber tersebut.
HalloPost juga mendapati adanya konsumen yang masih melakukan pembayaran angsuran kendaraan di dealer motor bekas. Salah seorang konsumen yang ditemui ketika melakukan pembayaran bersama istrinya mengaku masih memiliki kewajiban cicilan kendaraan.
“Iya, nyicil bayar angsuran motor Pak, dua bulan lagi lunas,” ujarnya.
HalloPost juga menemukan adanya aktivitas pengambilan BPKB dan proses pelunasan kendaraan pada sejumlah tempat yang yang sama.
Persoalan lain yang ditemukan adalah adanya praktik pembiayaan kendaraan maupun gadai BPKB yang menurut hasil penelusuran tidak menggunakan pemeriksaan Sistem Layanan Informasi Keuangan Otoritas Jasa Keuangan (SLIK OJK) sebagaimana lazimnya proses analisis risiko pembiayaan pada lembaga jasa keuangan.
Padahal, OJK sebelumnya telah menjelaskan bahwa SLIK dapat dimanfaatkan Pelaku Usaha Jasa Keuangan sebagai salah satu instrumen untuk memperoleh informasi mengenai riwayat kredit dan kualitas pembayaran calon debitur. Data SLIK memang bukan satu-satunya faktor penentu persetujuan pembiayaan, tetapi menjadi salah satu informasi pendukung dalam proses analisis risiko.
Temuan lain menyangkut biaya administrasi yang dibebankan di awal pembiayaan. HalloPost menemukan adanya dugaan pemotongan biaya administrasi dengan nilai yang dinilai tidak wajar oleh konsumen. Selain itu, terdapat informasi mengenai pengenaan biaya penalti apabila konsumen terlambat melakukan pembayaran.
Dalam sejumlah praktik yang ditemukan, keterlambatan pembayaran selama 14 hari disebut dapat berujung pada penarikan kendaraan dan pembebanan biaya tertentu kepada konsumen.
Padahal, OJK Kepri sebelumnya telah menegaskan tidak terdapat ketentuan dalam peraturan OJK maupun Undang-Undang Jaminan Fidusia yang secara otomatis memberikan hak untuk menarik kendaraan hanya karena debitur terlambat membayar selama 14 hari.
Mekanisme penagihan dan penyelesaian pembiayaan harus mengacu pada perjanjian serta ketentuan hukum yang berlaku. Apabila objek pembiayaan menggunakan jaminan fidusia, pelaksanaan eksekusinya juga harus mengikuti ketentuan Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia.
Persoalan berikutnya adalah mekanisme lelang kendaraan. HalloPost menemukan informasi mengenai kendaraan yang ditarik kemudian ditawarkan kembali melalui mekanisme lelang yang tidak dilakukan melalui badan lelang sebagaimana mestinya.
Temuan-temuan tersebut penting untuk dibedakan antara praktik bisnis jual beli kendaraan secara angsuran dengan kegiatan usaha pembiayaan yang masuk dalam rezim pengaturan sektor jasa keuangan. Sebab, OJK sendiri menegaskan bahwa penilaian terhadap legalitas tidak semata-mata berdasarkan istilah yang digunakan pelaku usaha, tetapi melihat karakteristik model bisnis dan mekanisme transaksi secara keseluruhan.
Dalam pemberitaan HalloPost pada 5 Agustus 2026, OJK Kepri menyatakan bahwa pembahasan awal mengenai sejumlah dugaan aktivitas pembiayaan yang berpotensi merugikan masyarakat telah dilakukan dalam forum koordinasi Satgas PASTI. Pendalaman dilakukan untuk memahami karakteristik model bisnis serta kesesuaiannya dengan ketentuan peraturan perundang-undangan sektor jasa keuangan.
OJK saat itu juga menegaskan proses pendalaman masih berlangsung dan belum dapat menyampaikan jumlah perusahaan pembiayaan yang sedang didalami maupun hasil akhirnya. Jika ditemukan pelanggaran, OJK bersama instansi terkait akan menindaklanjuti sesuai tugas dan kewenangan masing-masing.
Satgas PASTI sendiri memiliki kewenangan melakukan pemantauan dan pendataan terhadap potensi kegiatan usaha tanpa izin di sektor keuangan, melakukan pemeriksaan atau klarifikasi bersama, menyusun rekomendasi tindak lanjut, hingga merekomendasikan penghentian kegiatan usaha tanpa izin dan melaporkan dugaan kegiatan tersebut kepada pihak berwenang.
Ketentuan mengenai usaha pergadaian juga semakin jelas setelah berlakunya Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Satgas PASTI menyebut kegiatan pemberian pinjaman dengan jaminan benda bergerak yang dilakukan perusahaan pergadaian termasuk ruang lingkup usaha jasa pembiayaan, dan pelaku usaha yang menjalankannya wajib memperoleh izin OJK, kecuali terdapat pengaturan khusus dalam undang-undang tersendiri.
Di sisi lain, POJK Nomor 46 Tahun 2024 mengatur perizinan serta penyelenggaraan usaha perusahaan pembiayaan. Regulasi tersebut menjadi salah satu dasar pengaturan industri pembiayaan yang berada dalam pengawasan OJK.
Dengan demikian, temuan HalloPost memperlihatkan adanya persoalan yang belum selesai di lapangan. Di satu sisi, Satgas PASTI dan OJK menyatakan proses pendalaman terhadap sejumlah pelaku usaha masih berjalan. Di sisi lain, hasil penelusuran lapangan menunjukkan aktivitas pembiayaan mandiri kendaraan bekas masih ditemukan dengan pola yang disebut mengalami perubahan setelah adanya pemeriksaan aparat.
Kondisi tersebut menjadi penting untuk ditindaklanjuti oleh regulator dan aparat penegak hukum, terutama untuk memastikan apakah aktivitas yang dijalankan masing-masing pelaku benar merupakan transaksi jual beli kendaraan secara angsuran atau telah memenuhi karakteristik kegiatan usaha pembiayaan dan pergadaian yang wajib memperoleh izin.
HalloPost juga menemukan sejumlah aspek lain yang patut didalami, mulai dari legalitas kegiatan pembiayaan, penggunaan SLIK, dasar pengenaan biaya administrasi dan penalti, mekanisme penarikan kendaraan, status jaminan fidusia, perlindungan asuransi hingga mekanisme penjualan atau lelang kendaraan yang ditarik.
Sebab, apabila kegiatan tersebut ternyata masuk dalam kategori aktivitas keuangan yang wajib berizin namun tetap dijalankan tanpa legalitas, persoalannya bukan lagi sekadar praktik jual beli sepeda motor bekas, melainkan dapat masuk ke ranah kegiatan usaha jasa keuangan tanpa izin.
Hingga berita ini dipublikasi, Direktur Reserse Kriminal Khusus (Dirkrimsus) Polda Kepri Kombes Pol. Silvester Mangombo Marusaha Simamora yang dikonfirmasi HalloPost, pada 11 Februari 2026 belum memberikan tanggapan.