

BATAM, HalloPost.com – Otoritas Jasa Keuangan (OJK) Provinsi Kepulauan Riau mengungkap sejumlah ketentuan yang wajib dipenuhi oleh perusahaan pembiayaan. Penjelasan tersebut sekaligus menjadi perhatian terhadap dugaan praktik pembiayaan motor bekas yang dijalankan sejumlah leasing lokal di Kota Batam dan diduga belum memenuhi ketentuan yang berlaku.
Sebelumnya, HalloPost telah melakukan penelusuran terhadap praktik pembiayaan kendaraan bermotor bekas dengan skema pinjaman menggunakan agunan Buku Pemilik Kendaraan Bermotor (BPKB). Dari hasil penelusuran ditemukan sejumlah indikasi, antara lain pembayaran angsuran melalui rekening pribadi, tidak adanya pengikatan jaminan fidusia, kendaraan tetap berada di tangan debitur, tidak dilakukan pengecekan Sistem Layanan Informasi Keuangan (SLIK) OJK, tidak terdaftar pada asuransi kendaraan, kendaraan dapat ditarik setelah keterlambatan pembayaran selama 14 hari dengan biaya yang disebut “pinalti” yang di bebankan kepada debitur.
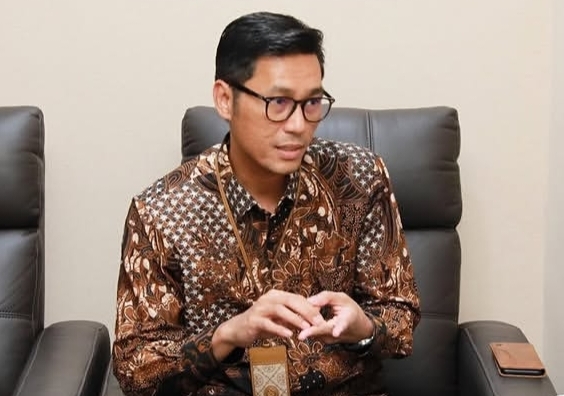
Menanggapi hal tersebut, Kepala OJK Provinsi Kepulauan Riau, Sinar Danandjaya, menjelaskan bahwa berdasarkan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), kegiatan usaha perusahaan pembiayaan hanya dapat dilakukan oleh lembaga yang telah memperoleh izin usaha dari OJK. Apabila suatu badan usaha secara berkelanjutan memberikan pembiayaan kepada masyarakat untuk memperoleh keuntungan, maka kegiatan tersebut berpotensi menjadi objek pengaturan dan perizinan OJK.
“Berdasarkan Pasal 113 ayat 1 Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), ditetapkan bahwa kegiatan usaha perusahaan pembiayaan merupakan salah satu kegiatan di sektor jasa keuangan yang hanya dapat dilakukan oleh lembaga yang telah memperoleh izin usaha dari OJK,” kata Sinar.
Selain itu, kata Sinar, apabila suatu badan usaha secara berkelanjutan memberikan pembiayaan atau penyediaan dana kepada masyarakat dengan memperoleh keuntungan dari kegiatan tersebut, maka kegiatan tersebut berpotensi termasuk sebagai kegiatan usaha perusahaan pembiayaan yang menjadi objek pengaturan dan perizinan OJK sesuai ketentuan UU P2SK dan POJK Nomor 35 Tahun 2018 serta POJK Nomor 46 Tahun 2024 tentang Perusahaan Pembiayaan.
Pada prinsipnya, aspek mengenai bentuk pengikatan jaminan merupakan hubungan hukum keperdataan yang diatur dalam ketentuan peraturan perundang-undangan, termasuk Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia.
“Dalam praktik pembiayaan kendaraan bermotor yang dilakukan oleh perusahaan pembiayaan, penggunaan jaminan fidusia merupakan mekanisme yang umum digunakan ketika objek jaminan tetap berada dalam penguasaan debitur. Dengan melakukan penjaminan fidusia, debitur dan kreditur mendapat kepastian hukum, serta masing-masing pihak memiliki hak dan kewajiban yang telah ditetapkan sesuai dengan ketentuan yang berlaku,” terangnya.
Selanjutnya, Sinar menambahkan, berdasarkan POJK Nomor 46 Tahun 2024 tentang Pengembangan dan Penguatan Perusahaan Pembiayaan, Perusahaan Pembiayaan Infrastruktur, dan Perusahaan Modal Ventura, dijelaskan bahwa Perusahaan Pembiayaan wajib melakukan mitigasi risiko pembiayaan. Mitigasi risiko tersebut dapat dilakukan melalui pengalihan risiko pembiayaan melalui asuransi kredit atau penjaminan kredit, pengalihan risiko atas barang yang dibiayai dengan cara pembiayaan sewa pembiayaan/jual dan sewa-balik atau barang yang menjadi agunan melalui mekanisme asuransi; dan/atau melakukan pembebanan jaminan fidusia, hak tanggungan, atau hipotek atas agunan dari kegiatan pembiayaan.
“Pelaku Usaha Jasa Keuangan (PUJK), termasuk perusahaan pembiayaan, wajib menerapkan prinsip kehati-hatian (prudential principle) dalam penyaluran pembiayaan, termasuk melakukan analisis kemampuan dan kelayakan calon debitur. Dalam pelaksanaannya, perusahaan pembiayaan dapat memanfaatkan data dan informasi debitur yang tersedia dalam Sistem Layanan Informasi Keuangan (SLIK) OJK sebagai salah satu instrumen pendukung dalam proses analisis kredit/pembiayaan,” ujarnya.
Seterusnya, kata Sinar, melalui SLIK, PUJK dapat memperoleh informasi riwayat kredit debitur, termasuk kualitas pembayaran pada lembaga jasa keuangan lainnya, sehingga membantu perusahaan pembiayaan dalam menilai profil risiko calon konsumen. Namun demikian, data SLIK bukan merupakan satu-satunya faktor penentu persetujuan pembiayaan. Keputusan pemberian pembiayaan tetap menjadi kewenangan masing-masing perusahaan pembiayaan berdasarkan kebijakan internal, manajemen risiko, kemampuan membayar debitur, serta ketentuan peraturan perundang-undangan yang berlaku.
Saat ditanya bagaimana sikap OJK apabila terdapat pelaku usaha yang memberikan pembiayaan tanpa melakukan pengecekan SLIK?. Kepala OJK Kepri mendorong seluruh Pelaku Usaha Jasa Keuangan (PUJK) untuk menerapkan prinsip kehati-hatian, tata kelola yang baik, dan manajemen risiko secara memadai dalam proses pemberian pembiayaan. Apabila terdapat perusahaan pembiayaan yang tidak menerapkan proses analisis pembiayaan secara memadai, termasuk tidak memanfaatkan informasi yang relevan untuk menilai kemampuan bayar debitur, maka hal tersebut dapat meningkatkan risiko gagal bayar, kualitas pembiayaan bermasalah, serta berpotensi merugikan konsumen maupun stabilitas perusahaan.
“Dalam pelaksanaan pengawasan, OJK melakukan pengawasan baik secara offsite maupun onsite terhadap kepatuhan perusahaan pembiayaan terhadap ketentuan yang berlaku, termasuk aspek penerapan manajemen risiko dan prinsip kehati-hatian. Apabila ditemukan adanya pelanggaran terhadap ketentuan OJK, maka OJK dapat melakukan langkah pengawasan dan penegakan kepatuhan sesuai kewenangan yang diatur dalam peraturan perundang-undangan, termasuk pemberian sanksi administratif sesuai tingkat pelanggaran,” ucap Sinar lagi.
Terkait pembayaran angsuran pembiayaan diperbolehkan ditransfer ke rekening pribadi, Kepala OJK Kepri juga menyampaikan dalam rangka penerapan tata kelola perusahaan yang baik, pembayaran angsuran pembiayaan oleh konsumen sebaiknya dilakukan melalui kanal pembayaran resmi yang ditetapkan oleh perusahaan pembiayaan, seperti rekening resmi perusahaan, virtual account, payment point resmi, maupun kanal pembayaran lain yang telah diinformasikan secara sah kepada konsumen.
Penggunaan rekening pribadi atau penerimaan pembayaran oleh individu tertentu yang tidak tercatat secara resmi berpotensi menimbulkan risiko penyalahgunaan, fraud, sengketa pembayaran, maupun kerugian bagi konsumen. OJK mengimbau masyarakat untuk:
1. Memastikan pembayaran dilakukan melalui rekening resmi perusahaan pembiayaan;
2. Meminta dan menyimpan bukti pembayaran resmi;
3. Melakukan konfirmasi kepada perusahaan pembiayaan apabila terdapat perubahan rekening tujuan pembayaran; dan
4. berhati-hati terhadap permintaan pembayaran ke rekening pribadi yang mengatasnamakan perusahaan.
“Dalam hal ditemukan indikasi penyimpangan, konsumen dapat segera melaporkan kepada perusahaan pembiayaan terkait dan/atau menyampaikan pengaduan melalui kanal resmi pengaduan OJK,” Terangnya.
Masih kata Sinar, Dalam skema pembiayaan yang melibatkan perusahaan pembiayaan, hubungan hukum pembiayaan pada umumnya terjadi antara debitur dan perusahaan pembiayaan. Oleh karena itu, pembayaran angsuran seharusnya dilakukan kepada perusahaan pembiayaan melalui mekanisme yang telah ditetapkan secara resmi.
“Dalam hal dealer ditunjuk secara resmi oleh perusahaan pembiayaan untuk menerima pembayaran tertentu, mekanisme tersebut harus didukung dengan perjanjian kerja sama yang jelas, transparan, dan diketahui oleh konsumen, serta tetap menjamin bahwa dana yang dibayarkan debitur tercatat secara benar dalam sistem perusahaan pembiayaan,” tuturnya.
Kewajiban asuransi kendaraan yang kerap kali tidak dilakukan leasing lokal Batam juga menjadi sorotan OJK Kepri. ”Secara umum, perusahaan pembiayaan wajib menerapkan manajemen risiko dalam kegiatan usahanya, termasuk terhadap objek yang dibiayai. Dalam praktik pembiayaan kendaraan bermotor, objek pembiayaan pada umumnya diasuransikan terhadap risiko tertentu, seperti kehilangan maupun kerusakan, selama jangka waktu pembiayaan. Hal ini bertujuan untuk melindungi kepentingan debitur maupun perusahaan pembiayaan apabila terjadi risiko atas objek pembiayaan,” ujar Sinar.
Selain itu, kata Sinar, pemberian perlindungan asuransi tersebut umumnya merupakan bagian dari perjanjian pembiayaan yang disepakati para pihak. Oleh karena itu, konsumen perlu memahami secara saksama jenis pertanggungan, manfaat, pengecualian, jangka waktu perlindungan, besaran premi, serta hak dan kewajiban masing-masing pihak sebelum menandatangani perjanjian pembiayaan.
“Sejalan dengan ketentuan POJK Nomor 22 Tahun 2023 tentang Perlindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan, Pelaku Usaha Jasa Keuangan wajib menyampaikan informasi mengenai produk dan layanan secara benar, jelas, akurat, serta tidak menyesatkan, sehingga konsumen memahami seluruh konsekuensi dari pembiayaan yang diterima, termasuk apabila terdapat fasilitas perlindungan asuransi,” Tegasnya.
Selain itu, HalloPost juga menanyakan ketentuan mengenai penarikan kendaraan apabila debitur terlambat membayar angsuran selama 14 hari? Apakah tindakan tersebut dapat dilakukan apabila jaminan fidusia belum didaftarkan. Sinar menanggapi pada umumnya, mekanisme penyelesaian terhadap debitur yang mengalami keterlambatan pembayaran harus dilakukan sesuai dengan ketentuan peraturan perundang-undangan serta isi perjanjian pembiayaan yang telah disepakati para pihak.
“Selain itu, tidak terdapat ketentuan dalam peraturan OJK maupun Undang-Undang Jaminan Fidusia yang menyatakan bahwa kendaraan dapat langsung ditarik setelah debitur terlambat membayar angsuran selama 14 hari. Jangka waktu keterlambatan yang menjadi dasar dilakukannya langkah penagihan maupun penyelesaian pembiayaan pada dasarnya mengikuti perjanjian pembiayaan dan kebijakan internal perusahaan, dengan tetap memperhatikan ketentuan hukum yang berlaku serta prinsip perlindungan konsumen,” katanya.
Selanjutnya, Apabila objek pembiayaan diikat dengan jaminan fidusia, pelaksanaan eksekusi jaminan harus mengacu pada ketentuan Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia sebagaimana telah dimaknai melalui putusan-putusan Mahkamah Konstitusi, yang pada pokoknya menegaskan bahwa pelaksanaan eksekusi harus dilakukan sesuai mekanisme hukum yang berlaku.
Selain itu, berdasarkan Pasal 14 Undang-Undang Nomor 42 Tahun 1999, hak kebendaan berupa jaminan fidusia lahir sejak jaminan tersebut didaftarkan pada Kantor Pendaftaran Fidusia. Sertifikat Jaminan Fidusia yang diterbitkan merupakan dasar yang memberikan kekuatan eksekutorial terhadap objek jaminan.
“Dengan demikian, apabila jaminan fidusia belum didaftarkan, maka perusahaan pembiayaan tidak memiliki hak eksekutorial berdasarkan Undang-Undang Jaminan Fidusia untuk melakukan eksekusi objek jaminan sebagaimana dimaksud dalam undang-undang tersebut. Penyelesaian terhadap wanprestasi debitur harus dilakukan melalui mekanisme hukum lainnya sesuai ketentuan peraturan perundang-undangan dan perjanjian yang berlaku,” terang Sinar lagi.
Pada prinsipnya, OJK memiliki tugas dan kewenangan untuk mengatur, mengawasi, serta melakukan perizinan terhadap lembaga jasa keuangan sebagaimana diatur dalam Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan, sebagaimana telah diubah dengan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
“Apabila terdapat informasi atau dugaan adanya pihak yang melakukan kegiatan usaha di sektor jasa keuangan tanpa izin OJK, OJK akan terlebih dahulu melakukan pendalaman terhadap fakta, model bisnis, serta karakteristik kegiatan usahanya untuk memastikan apakah kegiatan tersebut termasuk kegiatan usaha yang wajib memperoleh izin dari OJK sesuai ketentuan peraturan perundang-undangan,” imbuhnya.
Masih kata Sinar, apabila hasil pendalaman menunjukkan adanya indikasi penyelenggaraan kegiatan jasa keuangan tanpa izin, maka kegiatan tersebut berpotensi dikategorikan sebagai aktivitas keuangan ilegal. Namun demikian, penetapan tersebut tentunya dilakukan setelah melalui proses pendalaman terhadap fakta dan model bisnis yang dijalankan, serta pembahasan bersama dalam forum Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI).
Lebuh lanjut, Sinar menjelaskan Satgas PASTI merupakan forum koordinasi lintas kementerian, lembaga, dan aparat penegak hukum yang dibentuk untuk melakukan pencegahan dan penanganan aktivitas keuangan ilegal. Melalui Satgas PASTI, setiap informasi mengenai dugaan kegiatan jasa keuangan tanpa izin akan dilakukan pembahasan bersama sesuai kewenangan masing-masing anggota, termasuk untuk melakukan klarifikasi kepada pelaku usaha, menghentikan kegiatan yang terindikasi melanggar ketentuan, menyampaikan informasi atau peringatan kepada masyarakat, serta apabila ditemukan dugaan tindak pidana, berkoordinasi dengan aparat penegak hukum untuk proses lebih lanjut.
Seterusnya, Apabila OJK memperoleh informasi, laporan masyarakat, maupun indikasi adanya praktik penyelenggaraan usaha yang diduga tidak sesuai dengan ketentuan peraturan perundang-undangan, termasuk terkait aspek perizinan, tata kelola, maupun perlindungan konsumen, OJK akan menindaklanjutinya melalui mekanisme pengawasan sesuai dengan kewenangan yang dimiliki.
“OJK juga mengimbau masyarakat untuk menggunakan produk dan layanan dari lembaga jasa keuangan yang telah berizin dan diawasi OJK, serta segera menyampaikan informasi atau pengaduan kepada OJK apabila menemukan dugaan pelanggaran atau praktik yang berpotensi merugikan konsumen. Setiap laporan yang diterima akan ditindaklanjuti sesuai dengan mekanisme dan ketentuan yang berlaku,” tutupnya.