

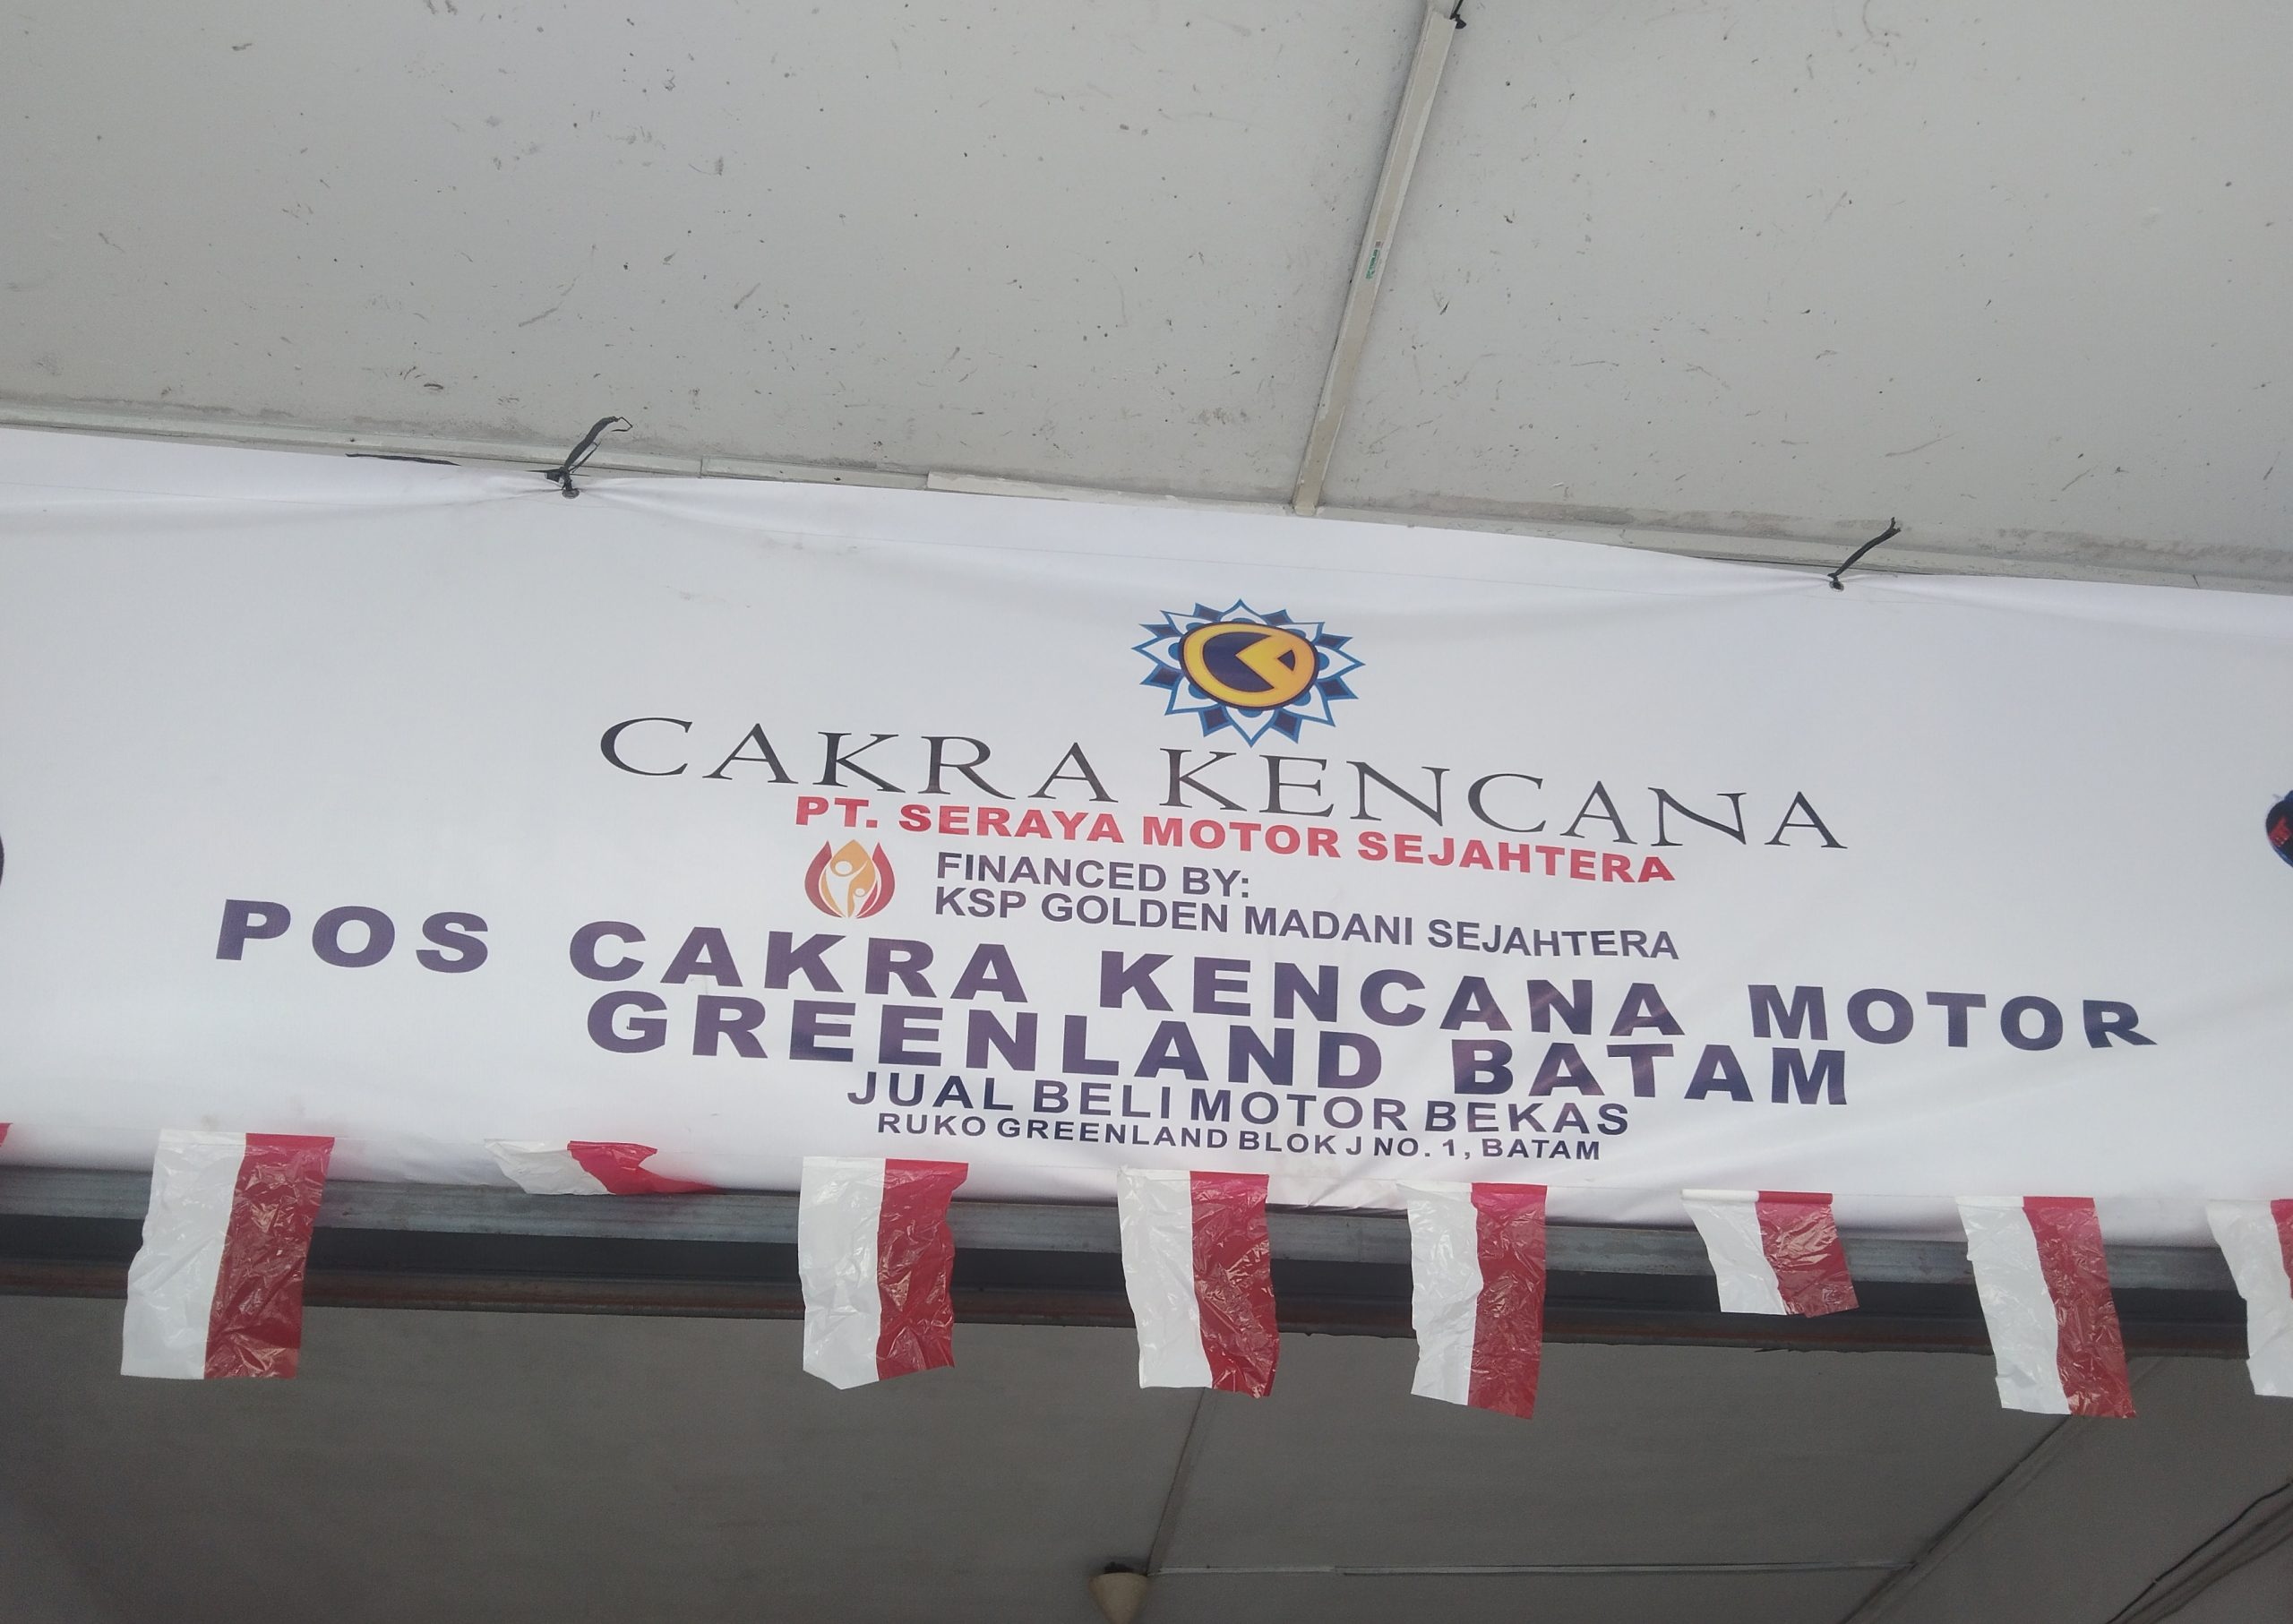
BATAM, HalloPost.com – Aktivitas pembiayaan kendaraan bermotor oleh pelaku usaha lokal di Batam kembali menjadi perhatian. Di tengah pendalaman Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) Provinsi Kepulauan Riau terhadap sejumlah aktivitas pembiayaan lokal, Cakra Kencana Motor yang berada di kompleks ruko Greenland, Batam diduga melakukan pembiayaan kendaraan bermotor secara langsung kepada masyarakat.
Berdasarkan penelusuran HalloPost, Cakra Kencana Motor menawarkan sepeda motor bekas dengan sistem kredit. Skema tersebut ditawarkan langsung kepada calon konsumen melalui Cakra Kencana Motor dengan mekanisme pembayaran angsuran berdasarkan tenor yang disepakati.
Selain kredit motor bekas, terdapat pula dugaan layanan gadai BPKB sepeda motor. Dalam skema tersebut, BPKB kendaraan digunakan sebagai dasar pengajuan dana kepada pihak cakra kencana motor.
Selain itu, cakra kanca motor juga memiliki sejumlah karyawan marketing dan kolektor serta administrasi pencairan uang maupun pembukuan sejak lama. Juga, diduga motor bekas dan gadai BPKB tidak dilengkapi dengan asuransi kendaraan.
Temuan ini menimbulkan pertanyaan mengenai konstruksi pembiayaan yang digunakan Cakra Kencana Motor, termasuk siapa pihak yang menyediakan dana, sumber dana pembiayaan, serta apakah pembiayaan dilakukan melalui perusahaan pembiayaan yang memiliki izin OJK atau justru dibiayai langsung oleh Cakra Kencana Motor.
Dugaan tersebut juga perlu diperiksa terkait penerapan Sistem Layanan Informasi Keuangan (SLIK) OJK. Apabila suatu badan usaha secara berkelanjutan menyediakan dana kepada masyarakat dengan memperoleh keuntungan dari kegiatan tersebut, karakteristik dan legalitas kegiatan tersebut perlu dipastikan berdasarkan ketentuan yang berlaku.
Kepala OJK Provinsi Kepulauan Riau, Sinar Dananjaya, sebelumnya menjelaskan kepada HalloPost bahwa transaksi dengan mekanisme angsuran tidak secara otomatis dapat dikategorikan sebagai kegiatan jasa keuangan yang wajib memperoleh izin OJK.
Menurut OJK, penilaian harus melihat karakteristik model bisnis, mekanisme transaksi, pihak yang menyediakan dana, serta ketentuan hukum yang mengatur kegiatan tersebut.
Apabila dealer hanya bertindak sebagai perantara perusahaan pembiayaan, hubungan hukum pembiayaan pada prinsipnya berada antara konsumen dengan perusahaan pembiayaan. Dealer dapat menerima pembayaran apabila terdapat kerja sama yang jelas dan transaksi tersebut tercatat dalam sistem perusahaan pembiayaan.
Namun, apabila dealer secara mandiri menyediakan dana kepada masyarakat dan kegiatan tersebut dilakukan secara berkelanjutan untuk memperoleh keuntungan, maka konstruksi kegiatan tersebut perlu diperiksa lebih lanjut oleh otoritas yang berwenang.
Kondisi ini menjadi dasar perlunya pendalaman mengenai pihak yang sebenarnya memberikan pembiayaan, mekanisme analisis calon debitur, penggunaan SLIK OJK, sumber dana, serta dasar hukum kegiatan pembiayaan tersebut.
Termasuk memastikan apakah calon konsumen yang mengajukan kredit maupun gadai BPKB melalui Cakra Kencana Motor menjalani pemeriksaan SLIK OJK atau tidak.
Jika nantinya terbukti terdapat kegiatan penyediaan dana kepada masyarakat yang dilakukan secara mandiri tanpa perizinan atau dasar hukum yang sesuai, maka aktivitas tersebut perlu mendapat perhatian dari Satgas PASTI dan OJK Kepri.
Begitu pula dengan dugaan gadai BPKB. Aktivitas tersebut perlu diperjelas, apakah merupakan bagian dari transaksi perdagangan kendaraan atau terdapat kegiatan penyediaan dana dengan BPKB sebagai jaminan.
HalloPost telah berupaya memperoleh klarifikasi dari pihak Cakra Kencana Motor mengenai mekanisme kredit motor bekas, dugaan pembiayaan sendiri, layanan gadai BPKB, penerapan SLIK OJK, sumber dana, serta legalitas kegiatan tersebut.
Namun hingga berita ini dipublikasikan, pihak Cakra Kencana Motor belum memberikan keterangan mengenai dugaan aktivitas pembiayaan tersebut.
Di sisi lain, pendalaman Satgas PASTI, OJK Kepri diperlukan untuk memastikan status dan konstruksi hukum aktivitas tersebut, sehingga masyarakat memperoleh kepastian mengenai pihak yang memberikan pembiayaan, mekanisme pengawasan, serta perlindungan konsumen.